

嗨,早!
你會在交易所之間調度加密貨幣嗎?
從這個月開始,你可能要為資產調度多保留一點時間。因為醞釀超過 5 年的加密貨幣轉帳規則(Travel Rule)即將在台上路。
屆時你我提領加密貨幣之前,交易所依法必須先蒐集收款人身份,核對無誤後才能轉出。多了這道關卡,提領加密貨幣的時間難免受到影響。
難怪新規定都還沒上路,網友就已經怨聲載道:政府又來找麻煩了。有人建議政府應該先去打詐,也有人嘲諷要不要順便調查星座、血型?
網友的情緒不無道理。畢竟各家交易所原本就有實名認證資料,執法機關也能依法調閱。既然如此,為什麼現在還要使用者在每次轉帳時主動填寫?
也讓我好奇,政府推行這套轉帳規則,究竟想解決什麼問題?萬一填錯,又會怎麼樣?
讓名字跟錢走
點開金管會網站,公告這樣說:
鑒於虛擬資產交易具匿名性及跨境流通特性,為有效管理並降低虛擬資產移轉所衍生之洗錢與資恐風險,防制洗錢金融行動工作組織(FATF)建議各國主管機關推動轉帳規則(Travel Rule)相關機制。
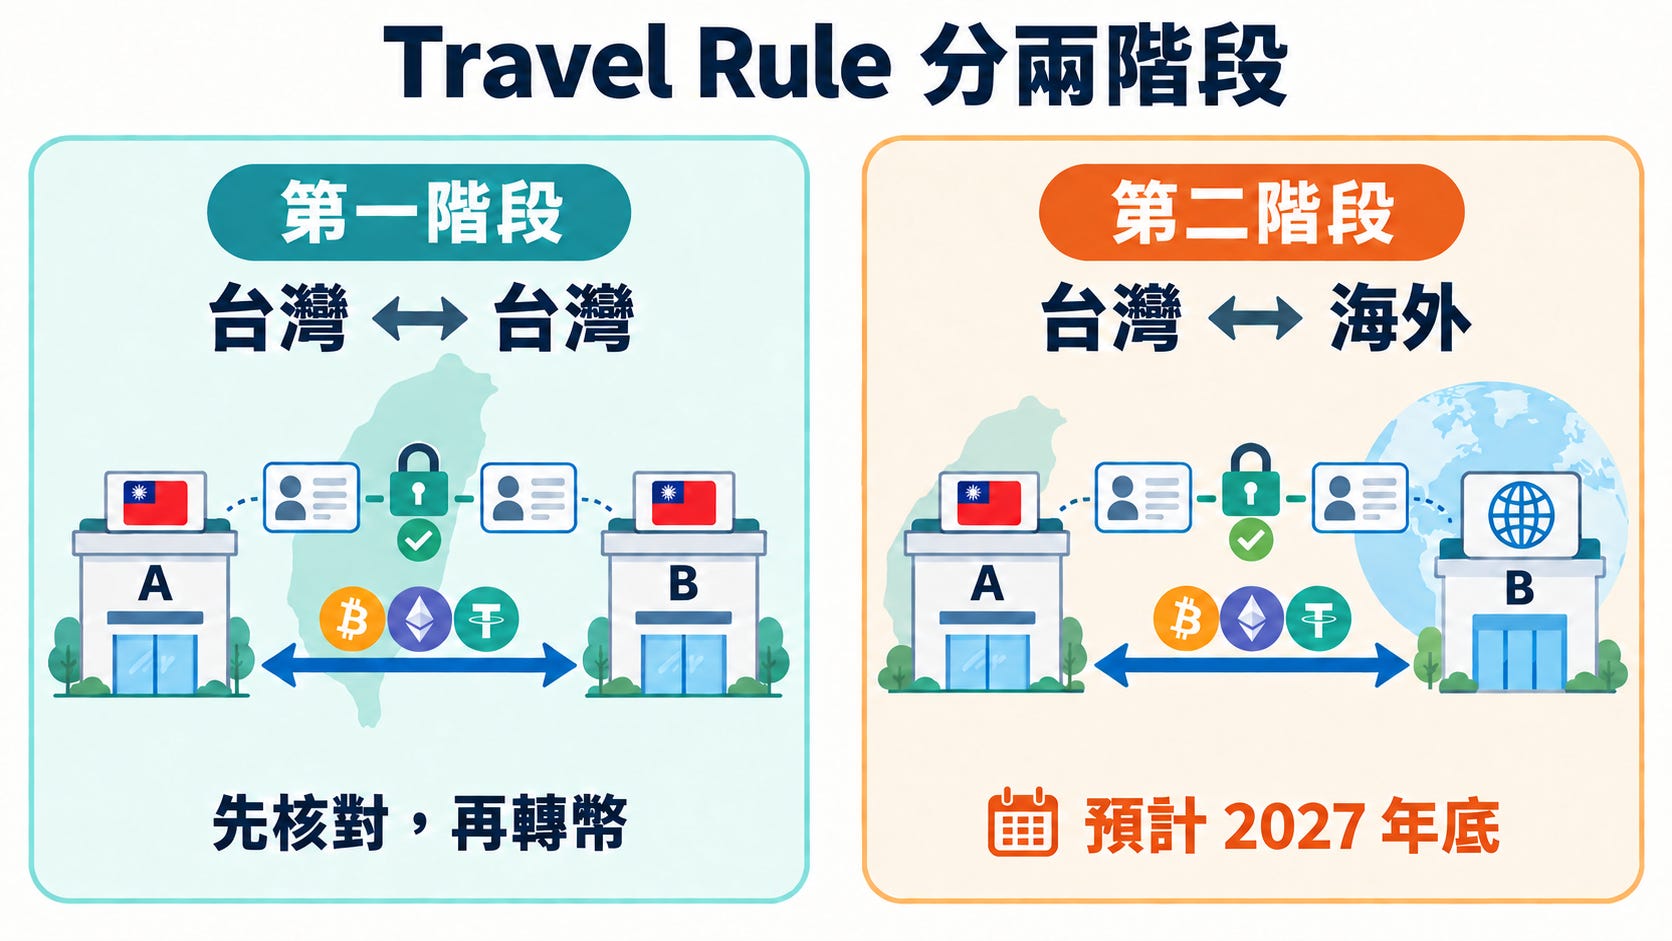
我國雖已於 110 年 6 月 30 日 … 訂定相關規範,惟考量 Travel Rule 於實務執行上,仍面臨各國法規要求差異、資訊傳輸系統規格不一致及跨境系統介接不易等困難 … 經金管會與 VASP 公會多次討論並取得共識後,規劃採分階段方式實施,第一階段先行適用於境內 VASP 間之移轉,第二階段再擴及至境內與境外 VASP 間之移轉(預計 116 年年底施行)。
這段文字有三大重點:
Travel Rule 是國際標準
但實務執行卻困難重重
台灣決定先境內、再境外
身為歷史控,我的第一念頭是:Travel Rule 誕生之初是為了解決什麼問題?套用在加密貨幣還適合嗎?
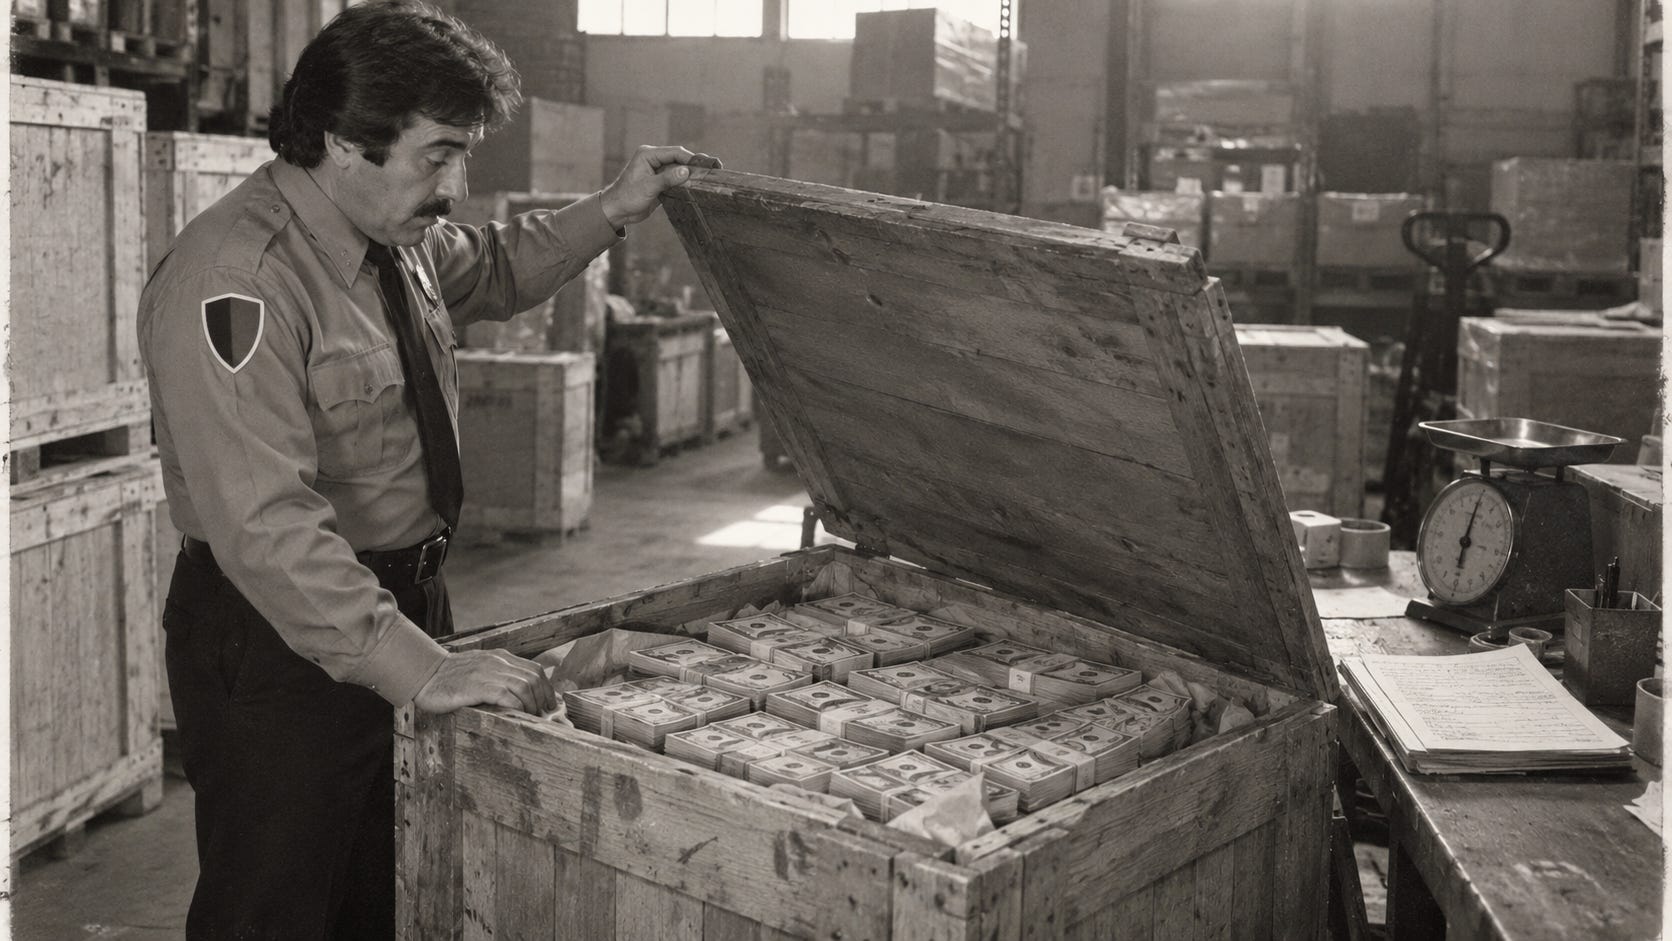
故事要從 1980 年代的美國毒品市場說起。當年哥倫比亞販毒集團在美國街頭販售毒品,賺得大量現金。為了躲避追查,他們建立了一套縝密的洗錢網路,其中一種手法是以黃金買賣當掩護。
毒梟在洛杉磯成立空殼珠寶商,稱現金是販售黃金所得,正大光明地將錢存進銀行,緊接著立刻以貨款名義匯往海外。
直到 1988 年,一名警衛察覺其中一箱「黃金」異常地輕,打開箱子後才赫然發現裡面裝的是一疊疊白花花的鈔票,整套洗錢網路跟著曝光。
但調查人員在追查犯罪金流時卻四處碰壁。雖然看得到錢從 A 銀行匯到 B 銀行,卻得逐家調閱紀錄,甚至跨國請求協助,才能確認帳戶背後主人。
到了 1996 年,美國明定 3,000 美元以上的電匯,必須附上匯款人與收款人資料,並隨著每一筆轉帳一路傳下去。這就是 Travel Rule 的原型:讓名字跟著錢一起「旅行」,方便日後追查。
國際組織 FATF 在 2019 年將這套概念延伸到加密貨幣,建議各國主管機關把交易所也納入 Travel Rule。否則透過交易所轉幣,警方同樣得逐家調閱紀錄、跨國請求協助,才能確認錢包地址背後是誰。
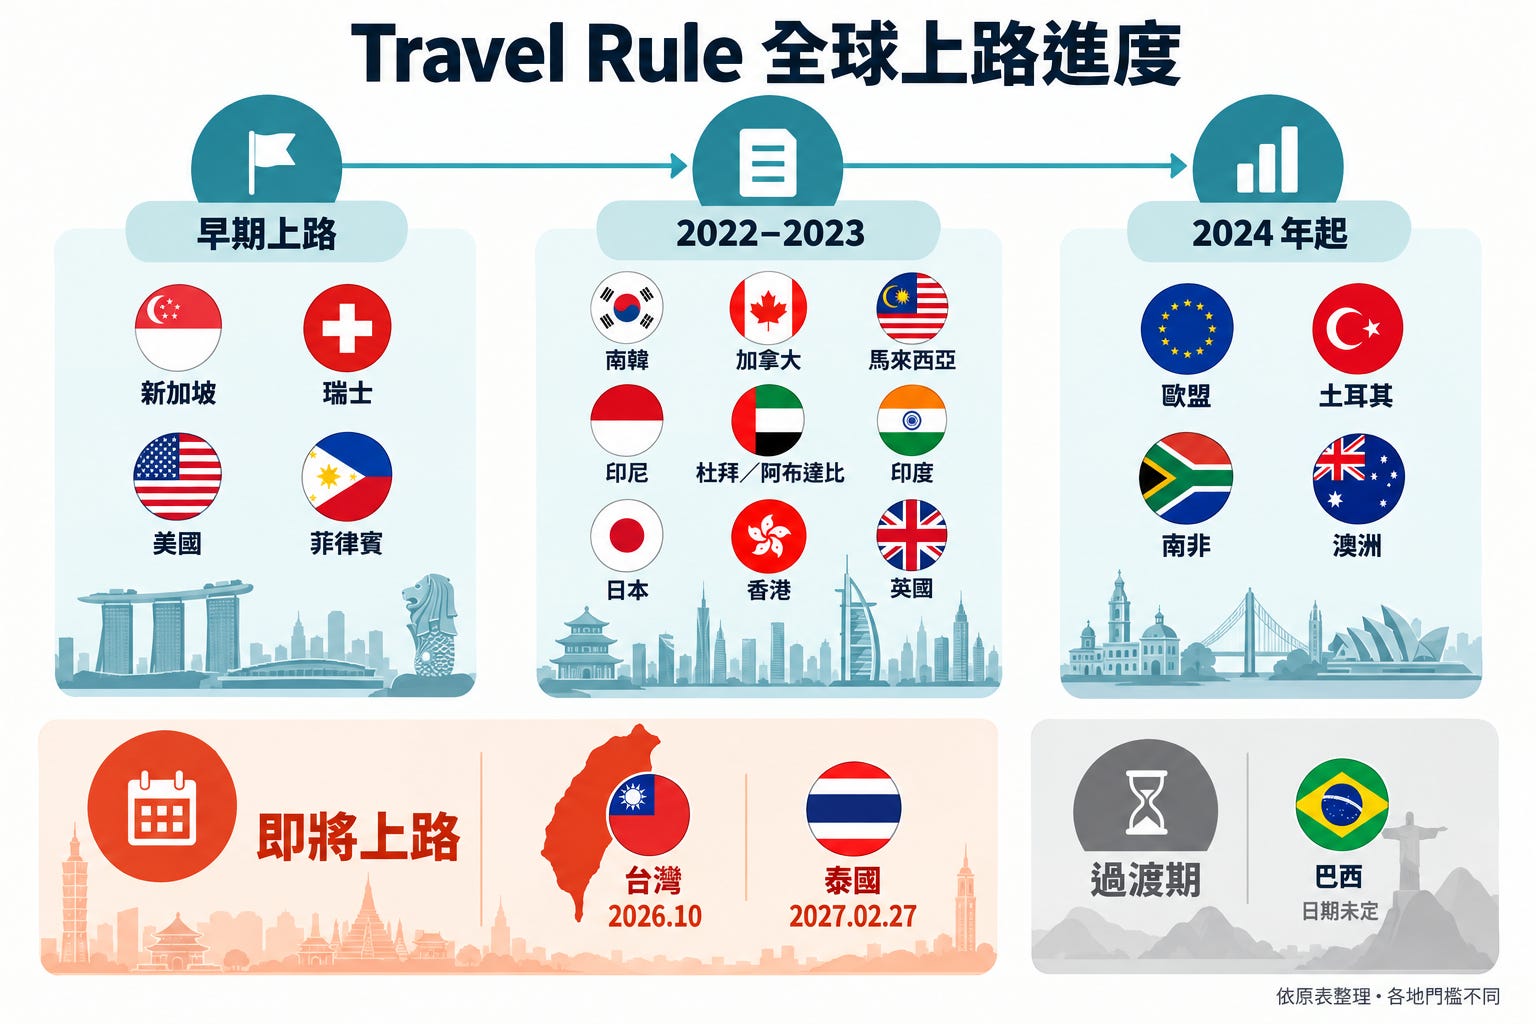
日本、南韓、新加坡等亞洲國家,都在 2024 年以前就陸續實施 Travel Rule。相較之下,台灣交易所直到本月才適用,且要到 2027 年底才會進一步擴及至境外交易所,進度已經比較慢。
看到這裡,你可能會說:「好吧!既然不是台灣政府愛找麻煩,那對我具體有什麼影響?」
先核對,才轉出
Travel Rule 只是大原則,實際執行得看各國主管機關怎麼訂規矩。台灣金管會的做法可以概括成一句話:先核對,才轉出。
什麼意思?假如我要從 A 交易所轉幣到 B 交易所給太太,目前只要確保地址沒填錯就能送出。但未來如果我把太太的名字填成自己的,這筆轉帳可能就會被 A 交易所退回,根本轉不出去。
往好處想,這能降低轉錯帳的風險。交易所有義務確認你提供的收款人資訊是否正確。人對不上,錢就出不去。但麻煩的是,以後要轉帳給朋友,光拿到地址不夠,還得先問清楚對方的姓名。畢竟有些人確實是連「朋友」叫什麼名字都不知道,就已經在轉帳了,對吧?
填資料聽起來很麻煩,但其實沒那麼討厭。
例如 Bitfinex 交易所早就要求使用者填寫收款方資料,包括轉出至哪家交易所以及收款人。如果是本人帳戶調度資金,那就是 5 秒鐘的事。
而且 Travel Rule 會分階段實施。以自己為例,雖然我在台灣幾家交易所都有開戶,但主要使用就一家。除非你已經在用加密貨幣做生意,否則第一階段影響很小。
第二階段才是重頭戲。
你有多常從幣託轉出到 OKX,或是從幣安轉回 MaiCoin?Travel Rule 的第二階段,將要求境內與境外交易所之間轉幣時,也必須提供身分資訊。
換言之,未來境內業者與國際交易所之間也得建立溝通管道,雙方資料對得上才能放行。只要其中一家不願配合,這筆錢就可能轉不出去。即使雙方都有意願,還可能碰上技術規格、資料格式彼此不相容的問題。
問題是,你常用的交易所有多大意願,為了台灣市場撥出人力,跟本地業者逐一串接?如果最後真的接不起來,更棘手的問題就來了:面對國際交易所,台灣政府能拿他怎麼樣?
監管稅 vs 護城河
最糟糕的做法,就是雙手一攤說:我也拿他們沒皮條。
這最後會變成監管、業者和使用者的三輸局面。台灣業者增加的法遵成本不是自行吸收,就是轉嫁給使用者。使用者嫌流程麻煩,乾脆不用台灣交易所,改走銀行電匯把資金送到海外。畢竟海外交易所幣種更多、服務更完整,還不像台灣交易所囉哩八唆。
政府原本是想藉由規範,讓資金更容易追溯,最後卻把人推到台灣監管之外。國內業者苦哈哈承擔成本,用戶卻跑去缺乏保障的境外平台,立意良善的制度反而成了鳥籠:規則訂得很嚴,卻管不到幾個人。
那不然該怎麼管?參照各國經驗,大致就是兩種選擇:落地,或是(被)退出。
光靠喊話通常沒什麼用。反正你規定你的,我照樣做我的生意。面對這種情況,亞洲國家(父母)最常用的手段就是拿出棍子,要求應用商店下架未登記的境外交易所。
例如日本在 2025 年要求 App Store 下架 Bybit、Bitget 和 MEXC 等交易所。韓國也在同一年要求 Google Play 限制 17 家境外交易所。最兇的是印度,他們在 2023 年底就通知幣安、KuCoin 等 9 家交易所,並要求封鎖網址。使用者連網站都打不開。
這時的交易所會衡量法遵成本以及市場規模,決定是要接受監管,或乾脆退出。幣安後來在日本收購當地交易所重返市場,但同時也不再經營荷蘭、加拿大生意。
台灣政府會不會鐵腕執法?我不敢抱太大期待。因為美股投資就是反例。
台灣人可以透過國內券商的複委託買美股,也可以自己去 Firstrade、嘉信或盈透這類海外券商開戶,後者手續費通常更低。雖然主管機關限制海外券商不得在台廣告,卻不禁止投資人自己去跑去開戶。最後,國內券商只好靠降價競爭。
依照同樣的監管邏輯,對加密貨幣業者的影響還會更大。國內券商至少還有台股當自家主場,但各家台灣交易所主要買賣的都是 BTC、ETH 和 USDT。結果恐怕是讓守規矩的人更難做生意,本土業者更難留住使用者。
所以 Travel Rule 究竟是一筆只對國內業者抽的「監管稅」,還是保護願意配合監管者的「護城河」?關鍵就在於主管機關要求業者付出成本之後,有沒有給出相對應的好處?這也正是今年 4 月,我在〈交易所特許制:路邊攤升格餐廳〉裡的擔憂:
對業者來說,開餐廳的經營成本當然比路邊攤更高,畢竟廚師要有證照、環境要定期消毒,還要開發票報稅;但好處是供應商願意讓你月結,百貨公司還會歡迎你進駐。金管會應該不會讓業者付出了開餐廳的成本,卻還是被當成路邊攤對待吧。應該啦。
如果只是強制讓名字跟著加密貨幣一起旅行,那沒什麼好討論,業者配合就是了。但 Travel Rule 實際考驗的,是政府對境外交易所有多少約束力。
監管稅還是護城河,就只有一線之隔。